
Пенсионная система СССР
Чтобы понять, как формируется пенсионное обеспечение сегодня, стоит вспомнить, как все начиналось. В 1956 году в Советском Союзе был принят закон «О государственных пенсиях», который кардинально изменил систему обеспечения пенсионеров. Если до этого момента существовали различные виды пенсий, то новый закон ввел единую систему пособий для рабочих, служащих и колхозников, закрепленную с 1964 года.
«Средняя советская пенсия» – понятие относительное. Размеры выплат варьировались в зависимости от профессии, стажа и заработка, а также были специфические условия для разных категорий граждан. Например, персональные пенсии за заслуги перед государством могли достигать 250 рублей. Таким образом, представление о равенстве пенсий в СССР не совсем корректно.
Современные реалии пенсионного обеспечения
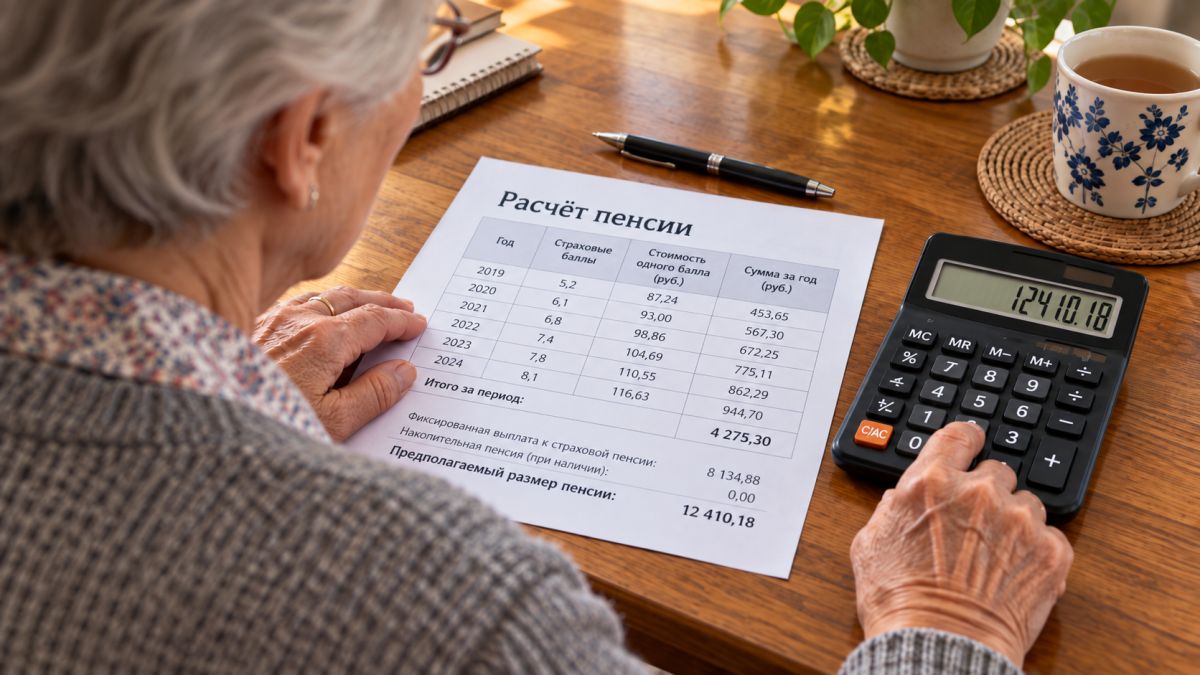
Актуальная страховая пенсия по старости состоит из двух компонентов: фиксированной выплаты и суммы, основанной на индивидуальных пенсионных коэффициентах, или баллах. Чтобы получить пенсию, необходимо достигнуть определенного возраста, иметь не менее 15 лет страхового стажа и накопить минимум 30 баллов.
В 2026 году фиксированная выплата составляет примерно 9,6 тысяч рублей, а стоимость одного балла – около 157 рублей. Количество баллов начисляется на основе официального заработка и страховых взносов. Однако стоит помнить, что максимум 10 баллов можно заработать за год, что значит, что даже высокая зарплата не гарантирует бесконечного роста коэффициентов.
Если рассмотреть параметры 2026 года, то для получения пенсии в 30 тысяч рублей потребуется около 130 баллов, а для 50 тысяч – 258. Эти цифры могут изменяться в зависимости от разных факторов, включая инфляцию и изменение ставки балла.
Что стоит учитывать для повышения пенсии
При планировании своей будущей пенсии важно учитывать множество факторов:
- Официальная зарплата играет критическую роль в формировании пенсионных прав.
- Проверка сведений о стаже и баллах через Госуслуги или Социальный фонд может помочь избежать неожиданных сюрпризов.
- Решение об отсрочке обращения за пенсией должно приниматься с учетом здоровья и финансового положения.
Кроме того, добровольные сбережения могут существенно повлиять на размер будущей пенсии. Выбор способа накопления должен учитывать будущие потребности и доступность средств. Важно понимать, что система требует планирования и внимательности, чтобы обеспечить достойную жизнь на пенсии.


